Gửi bình luận

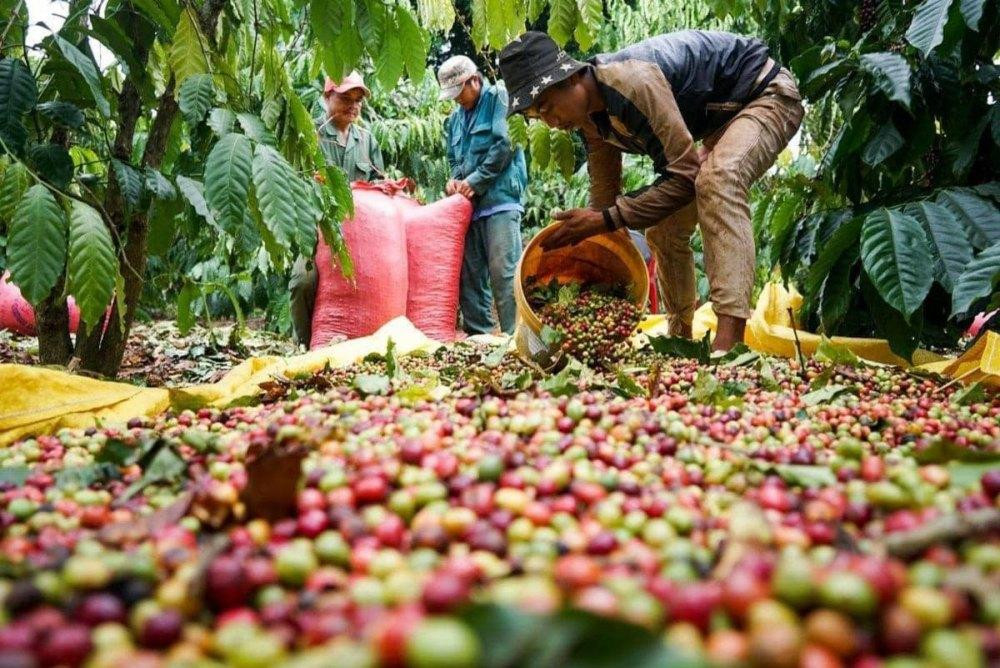
Thị trường cà phê Tây Nguyên mất mốc 94.000 đồng/kg khi giá Robusta London giảm gần 4% trong tuần, chịu sức ép lớn trước lượng tồn kho trên sàn ICE tăng cao.
Thị trường cà phê nội địa bước vào tuần giao dịch mới với xu hướng đi xuống rõ nét, đưa toàn bộ các địa phương khảo sát tại khu vực Tây Nguyên lùi sâu xuống dưới mốc 94.000 đồng/kg. Hiện mặt bằng giá thu mua dao động trong khoảng 93.000 - 93.800 đồng/kg, tương ứng mức điều chỉnh giảm 1.500 - 1.700 đồng/kg so với tuần trước.
Áp lực điều chỉnh diễn ra đồng loạt trên diện rộng. Tại Đắk Nông, giá cà phê giảm 1.500 đồng/kg, lùi về mức 93.800 đồng/kg nhưng vẫn giữ vị trí cao nhất trong các khu vực khảo sát.
Tại Đắk Lắk và Gia Lai, các đại lý cùng hạ giá thu mua 1.600 đồng/kg, neo tại mức 93.600 đồng/kg. Lâm Đồng ghi nhận biên độ giảm lớn nhất khu vực khi hạ 1.700 đồng/kg, đưa giá cà phê nhân xô xuống 93.000 đồng/kg, mức thấp nhất trong nhóm khảo sát.
| Địa phương | Mức giá hiện tại (VND/kg) | Biến động tuần (VND/kg) |
|---|---|---|
| Đắk Nông | 93.800 | -1.500 |
| Đắk Lắk | 93.600 | -1.600 |
| Gia Lai | 93.600 | -1.600 |
| Lâm Đồng | 93.000 | -1.700 |
Diễn biến ảm đạm trong nước phản ánh xu hướng suy yếu chung của thị trường hàng hóa thế giới khi cả Robusta và Arabica đều khép lại tuần giao dịch trong sắc đỏ. Trên sàn London, hợp đồng Robusta kỳ hạn tháng 11/2026 đóng cửa ở mức 3.396 USD/tấn, mất 129 USD/tấn, tương đương mức giảm 3,7% so với cuối tuần trước. Kỳ hạn giao tháng 1/2027 cũng mất 135 USD/tấn, tương đương 3,8%, về mức 3.373 USD/tấn.
Tại sàn New York, hợp đồng Arabica giao tháng 12/2026 giảm 5,2 US cent/pound (tương đương 1,8%), xuống mức 280,5 US cent/pound. Kỳ hạn giao tháng 3/2027 hạ 5,3 US cent/pound (tương đương 1,9%), còn 271,95 US cent/pound. Dù chỉ số USD Index suy yếu đã hỗ trợ giá phục hồi nhẹ vào phiên cuối tuần, nhịp tăng này không đủ bù đắp các phiên sụt giảm trước đó.
Nguyên nhân chính kích hoạt đà giảm trên sàn quốc tế đến từ việc bổ sung dự trữ hàng hóa. Tồn kho Robusta do sàn ICE giám sát đã nâng lên 5.043 lô, mức cao nhất trong khoảng 9,5 tháng qua. Lượng tồn kho Arabica trên sàn ICE cũng ghi nhận thêm 10.528 bao vào ngày 18/9, chạm mức 258.415 bao, cao nhất trong 1,5 tháng. Sự cải thiện về tồn kho phái sinh đã giải tỏa tâm lý lo ngại đứt gãy nguồn cung ngắn hạn.
Bên cạnh đó, Brazil đẩy nhanh tiến độ giao hàng ra thị trường quốc tế. Dữ liệu từ Chính phủ Brazil cho thấy xuất khẩu cà phê nhân xanh trong 2 tuần đầu tháng 9 đạt trung bình 13.500 tấn/ngày, tăng 51,5% so với mức bình quân cùng kỳ năm 2025. Tổng khối lượng xuất khẩu lũy kế nửa đầu tháng đạt 107.900 tấn, tương đương 1,8 triệu bao loại 60 kg.
Trái ngược với thị trường kỳ hạn quốc tế, nguồn hàng vật chất thực tế tại Việt Nam hiện chưa dồi dào. Hoạt động giao dịch nội địa khá trầm lắng khi người trồng cà phê giữ hàng trước mức giá thấp. Thời tiết tại Tây Nguyên chuyển biến tích cực hơn, lượng mưa giảm không gây trở ngại cho niên vụ thu hoạch sắp tới mà giúp cải thiện độ ẩm cho cây trồng.
Về mức chênh lệch giá (differentials), thương nhân Việt Nam đang chào bán Robusta loại 2 (5% đen, vỡ) với mức cộng khoảng 100 - 150 USD/tấn so với giá niêm yết hợp đồng tháng 11/2026. Tại Indonesia, giá chào cộng đối với Robusta Sumatra giao tháng 10 đạt 230 USD/tấn, trong khi hợp đồng tháng 11 được chào ở mức cộng 250 USD/tấn.
Xu hướng giá cà phê trong ngắn hạn sẽ tiếp tục chịu sự chi phối từ tiến độ xuất bán của Brazil và biến động tồn kho trên sàn ICE. Tại thị trường nội địa, diễn biến giá sẽ bám sát hợp đồng Robusta London, đồng thời phụ thuộc chặt chẽ vào thanh khoản thu mua của doanh nghiệp và quyết định bán ra của nông dân trước thềm vụ mới.