Gửi bình luận

Với 18 dự án cung cấp 495.000 m² sàn vào năm 2028, văn phòng Hà Nội bước vào chu kỳ cạnh tranh gay gắt về tiêu chuẩn ESG, dịch vụ và chất lượng vận hành.
Thị trường bất động sản văn phòng Hà Nội ghi nhận quy mô tiếp tục mở rộng khi bước sang giai đoạn cạnh tranh mới về chất lượng và hiệu quả vận hành. Dữ liệu từ đơn vị nghiên cứu Savills cho biết, tính đến quý II/2026, tổng nguồn cung văn phòng toàn thị trường đạt xấp xỉ 2,3 triệu m² sàn thương mại từ 190 dự án, tăng nhẹ so với quý trước đó.
Đáng chú ý, tỷ lệ lấp đầy toàn thị trường duy trì ở mức 86%, giữ trạng thái ổn định theo quý và ghi nhận mức tăng 3 điểm phần trăm so với cùng kỳ năm 2025. Sự phục hồi của lực cầu cho thuê phần lớn được thúc đẩy bởi xu hướng dịch chuyển không gian làm việc của các doanh nghiệp nhằm tối ưu chi phí nhưng vẫn đảm bảo nâng cao chất lượng môi trường làm việc.
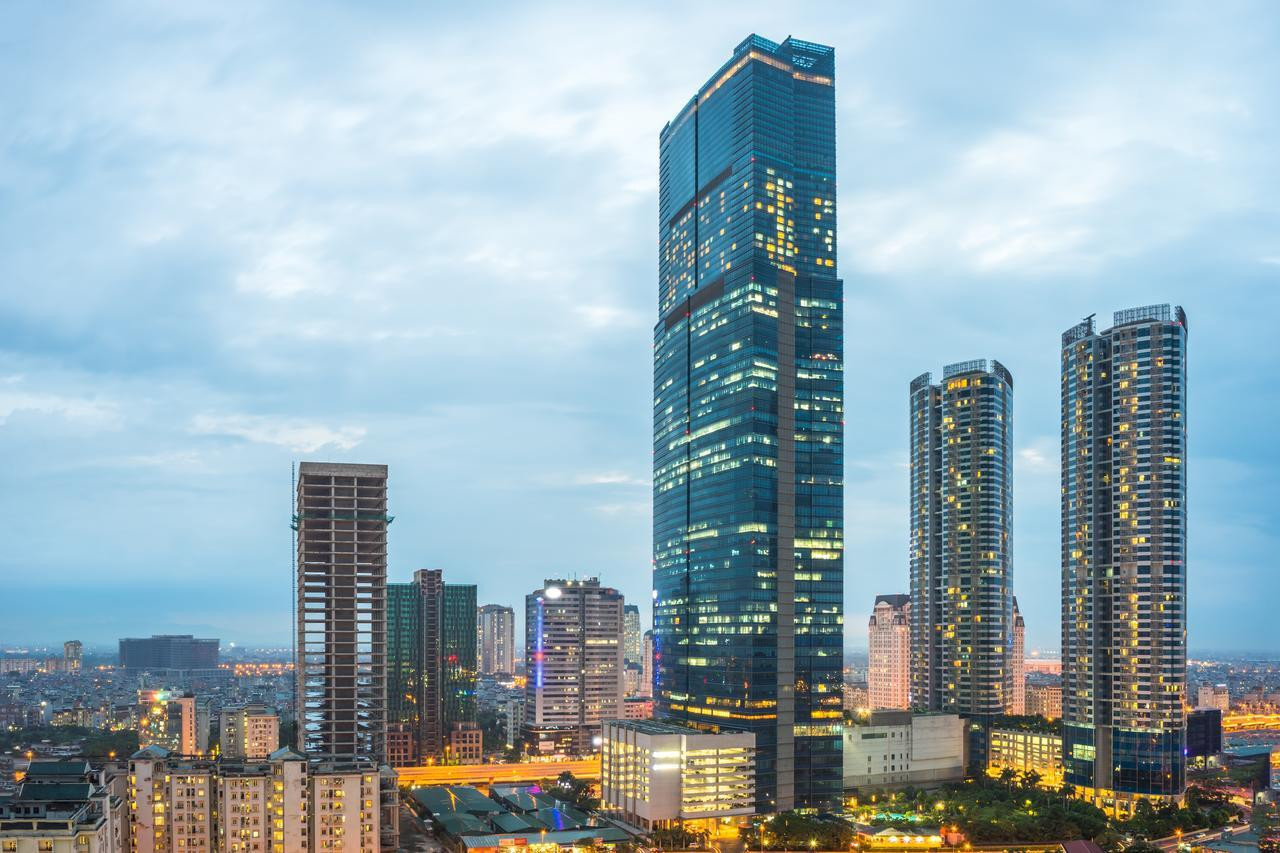
Theo báo cáo thị trường, xu hướng gia tăng diện tích sàn thương mại sẽ tiếp tục diễn ra rõ nét trong trung hạn. Dự kiến đến năm 2028, thị trường Hà Nội sẽ đón nhận thêm khoảng 18 dự án mới, đóng góp tới 495.000 m² sàn văn phòng. Trong đó, các tòa nhà thuộc phân khúc hạng A chiếm tỷ trọng chi phối.
Sự hiện diện ồ ạt của các sàn văn phòng tiêu chuẩn cao mang đến nhiều lựa chọn hơn cho các tập đoàn đa quốc gia và doanh nghiệp lớn. Tuy nhiên, diễn biến này cũng đồng thời tạo ra áp lực thanh khoản lớn đối với các chủ đầu tư dự án hiện hữu khi phải cạnh tranh giữ chân khách thuê.
Đánh giá về chuyển động thị trường, ông William Gramond, Giám đốc Bộ phận Cho thuê Thương mại, Savills Hà Nội, nhận định nguồn cung mới gia tăng đang định hình lại cấu trúc cạnh tranh. Theo ông, sự xuất hiện của các dự án văn phòng hạng A quy mô lớn tại khu đô thị Starlake cho tới năm 2028 sẽ buộc các đơn vị phát triển phải cạnh tranh trực diện về chất lượng xây dựng, chứng chỉ công trình xanh theo tiêu chuẩn ESG và chất lượng trải nghiệm của khách thuê.
Hiện nay, tại khu vực Hoàn Kiếm, quỹ đất phát triển văn phòng hạng A gần như đã cạn kiệt, khiến nguồn cung mới hầu như không thể mở rộng thêm. Do đó, dòng vốn phát triển bất động sản thương mại cao cấp đang chuyển dịch mạnh mẽ sang khu vực Ba Đình, Cầu Giấy và trục phía Tây Thủ đô.
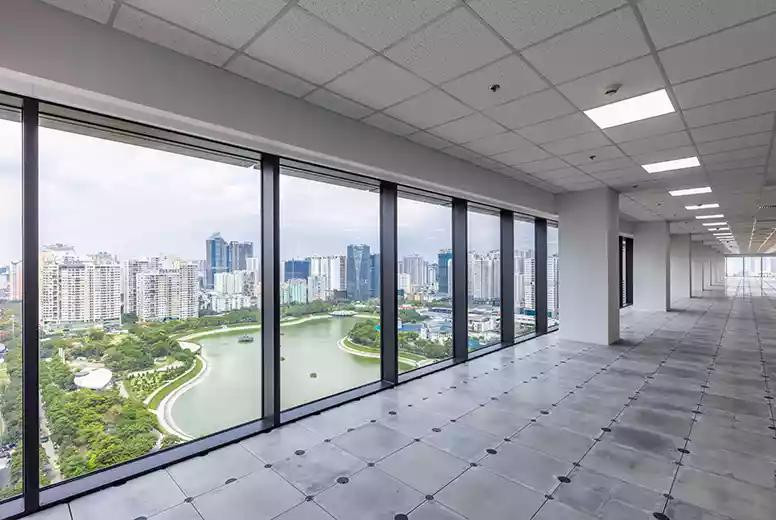
Việc hệ thống hạ tầng giao thông kết nối đồng bộ và tiện ích đô thị ngày càng hoàn chỉnh là động lực thúc đẩy các doanh nghiệp rời bỏ lõi trung tâm cũ. Doanh nghiệp hiện nay ưu tiên các tòa nhà hạng A, hạng B có vị trí chiến lược, mặt bằng linh hoạt và giải pháp tiết kiệm năng lượng thay vì chỉ tập trung vào vị trí truyền thống.
| Chỉ số thị trường | Hiện trạng (Quý II/2026) | Kỳ vọng đến năm 2028 |
|---|---|---|
| Tổng nguồn cung tích lũy | ~2,3 triệu m² | Bổ sung ~495.000 m² mới |
| Số lượng dự án | 190 dự án hiện hữu | 18 dự án mới gia nhập |
| Tỷ lệ lấp đầy toàn thị trường | 86% (tăng 3 điểm % YoY) | Phụ thuộc vào khả năng hấp thụ |
| Địa bàn tập trung nguồn cung | Nội thành, phía Tây | Trọng điểm khu vực phía Tây, Starlake |
So sánh với thị trường TP.HCM – nơi nguồn cung mới duy trì ở mức vừa phải và tập trung vào phân khúc công trình xanh cao cấp, Hà Nội đang trải qua giai đoạn biến chuyển mạnh mẽ hơn về mặt quy mô nguồn cung. Để duy trì tỷ lệ lấp đầy mục tiêu, bài toán của các chủ đầu tư văn phòng tại Hà Nội trong những năm tới sẽ không dừng lại ở mức giá thuê, mà cốt lõi nằm ở tiêu chuẩn kỹ thuật xanh, dịch vụ quản lý tòa nhà và khả năng tối ưu hóa công năng sử dụng cho doanh nghiệp.