
Lãi suất huy động 8%/năm hạ điều kiện số dư về 100 triệu đồng, nhóm Big4 tiếp tục đi ngang
Ngưỡng tiền gửi hưởng lãi suất 8%/năm bất ngờ giảm từ 1 tỷ xuống 100 triệu đồng, trong khi nhóm ngân hàng Big4 duy trì mặt bằng trực tuyến cao nhất 6,8%/năm.
Thị trường tiền gửi dân cư vừa ghi nhận sự thay đổi đáng chú ý về điều kiện tiếp cận các gói lãi suất cao. Một ngân hàng thương mại đã điều chỉnh hạ yêu cầu số dư tối thiểu để áp dụng mức lãi suất huy động 8%/năm từ 1 tỷ đồng xuống còn 100 triệu đồng, mở ra cơ hội sinh lời cao hơn cho nhóm khách hàng cá nhân có dòng vốn tầm trung.
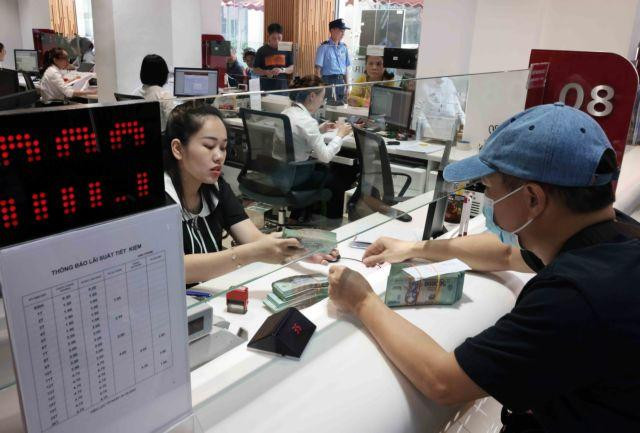
Hạ ngưỡng tiếp cận lãi suất 8%/năm
Chính sách mới được áp dụng cho kỳ hạn từ 6 tháng trở lên. Theo thông tin từ nhân viên giao dịch tại một chi nhánh ngân hàng ở phường Cầu Giấy, Hà Nội, quyết định này nhằm gia tăng khả năng thu hút dòng tiền nhàn rỗi trong dân cư trước áp lực cân đối thanh khoản kỳ hạn cuối năm.
Trước đợt điều chỉnh này, mức lãi suất chạm mốc 8%/năm tại nhóm ngân hàng thương mại nhà nước (Big4) thường chỉ dành riêng cho các khoản tiền gửi quy mô lớn, thông thường từ 10 tỷ đồng trở lên theo diện thỏa thuận. Đối với phân khúc khách hàng đại chúng, mức niêm yết trực tuyến cao nhất của nhóm này vẫn phổ biến quanh ngưỡng 6,8%/năm.
Nhóm Big4 giữ nguyên biểu niêm yết
Trong khi xuất hiện những động thái cạnh tranh cục bộ, biểu lãi suất tại bốn ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank tiếp tục duy trì trạng thái ổn định trên cả kênh quầy và trực tuyến.
Ở kênh quầy, mặt bằng lãi suất tiền gửi của Big4 phổ biến ở mức 3,5%/năm đối với kỳ hạn 6-9 tháng và 5,9%/năm đối với kỳ hạn 12-18 tháng. Đối với hình thức gửi tiết kiệm trực tuyến, mức lãi suất niêm yết có sự ưu đãi hơn nhưng không đổi so với các phiên trước:
- Kỳ hạn 1-5 tháng: 4,75%/năm.
- Kỳ hạn 6-9 tháng: 6,6%/năm.
- Kỳ hạn 12-18 tháng: 6,8%/năm.
Phân hóa biểu lãi suất tại khối ngân hàng cổ phần
Trái ngược với sự đồng thuận của nhóm Big4, khối ngân hàng thương mại cổ phần ghi nhận sự phân hóa rõ nét về chi phí huy động vốn tùy theo nhu cầu bảng cân đối kế toán của từng đơn vị ghi nhận vào ngày 11/09/2026.
| Ngân hàng | Kỳ hạn 6 tháng (%/năm) | Kỳ hạn 12 tháng (%/năm) |
|---|---|---|
| ACB | 7,60 | 7,80 |
| Sacombank | 7,20 | 7,50 |
| Bac A Bank | 7,05 | 7,10 |
| LPBank | 7,00 | 7,20 |
| PGBank | 6,90 | 7,00 |
| BVBank | 6,70 | 6,90 |
| Nhóm Big4 (trực tuyến) | 6,60 | 6,80 |
Bên cạnh đó, các tổ chức như MBV, Saigonbank và VIB cũng niêm yết mức lãi suất kỳ hạn 6-12 tháng trên ngưỡng 7%/năm cho một số sản phẩm tiền gửi cụ thể. Đáng chú ý, lãi suất niêm yết công khai đôi khi chưa phản ánh mức chi trả thực tế, bởi các nhà băng thường áp dụng chính sách cộng biên độ đối với các khoản tiền gửi đáp ứng điều kiện về số dư hoặc thỏa thuận riêng.
Thị trường liên ngân hàng diễn biến trái chiều
Số liệu thống kê từ Ngân hàng Nhà nước trong tuần từ ngày 31/08 đến 04/09 cho thấy quy mô thanh khoản hệ thống có sự điều chỉnh. Doanh số giao dịch bình quân trên thị trường liên ngân hàng đạt 914.756 tỷ đồng/ngày, giảm 127.538 tỷ đồng/ngày so với kỳ trước. Giao dịch VND kỳ hạn qua đêm tiếp tục chi phối khi chiếm khoảng 96% tổng doanh số, kỳ hạn 1 tuần chiếm khoảng 2%.
Chi phí vốn vay mượn giữa các tổ chức tín dụng biến động phân hóa giữa các kỳ hạn ngắn:
- Lãi suất VND qua đêm tăng 2,8 điểm phần trăm, lên mức 5,3%/năm.
- Lãi suất VND kỳ hạn 1 tuần giảm 1,74 điểm phần trăm, chốt ở mức 5,47%/năm.
- Lãi suất USD bình quân giữ xu hướng ổn định: kỳ hạn qua đêm ở mức 3,62%/năm; kỳ hạn 1 tuần giảm nhẹ 0,02 điểm phần trăm, về mức 3,62%/năm.
Bức tranh thị trường phản ánh sự tách biệt giữa nhu cầu huy động vốn bán lẻ từ cư dân và việc quản trị thanh khoản ngắn hạn của các ngân hàng trên thị trường tiền tệ bán buôn.