
Tranh chấp thẻ tín dụng 30 triệu đồng: Tòa bác yêu cầu đòi nợ hơn 60 triệu của ngân hàng
TAND TPHCM tuyên khách hàng chỉ phải trả hơn 56,4 triệu đồng thay vì 60,2 triệu đồng do ngân hàng áp dụng cách tính lãi quá hạn cao hơn mức đã thỏa thuận.
Tòa án nhân dân TPHCM vừa xét xử phúc thẩm vụ tranh chấp hợp đồng mở và sử dụng thẻ tín dụng giữa Ngân hàng Thương mại Cổ phần S. và ông Nguyễn Huỳnh P., tuyên bác một phần yêu cầu khởi kiện của tổ chức tín dụng do cách tính lãi quá hạn không phù hợp với quy định hiện hành.
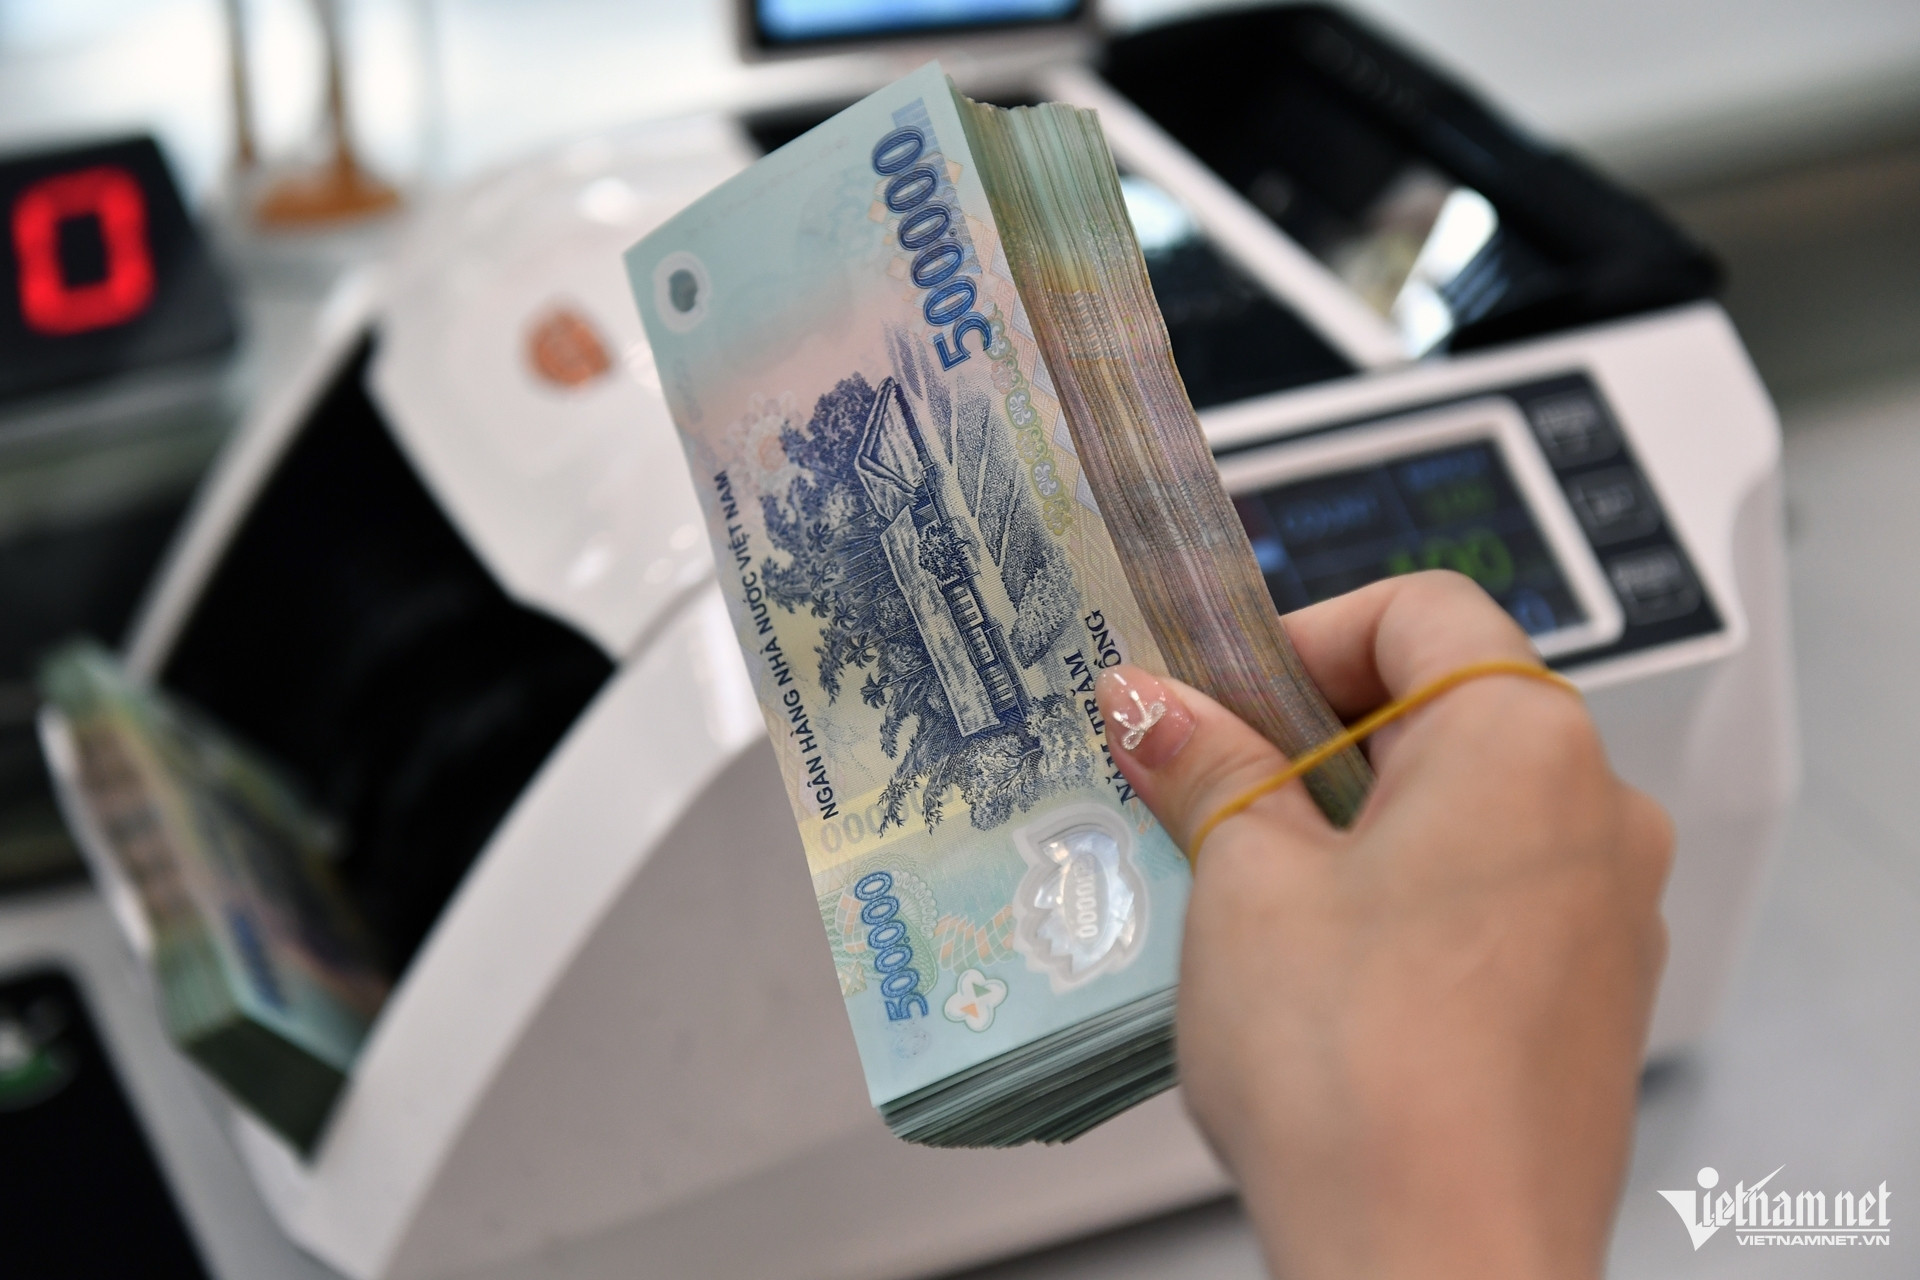
Hạn mức 30 triệu đồng, thanh toán gần 100 triệu vẫn bị đòi hơn 60 triệu
Hồ sơ vụ việc cho thấy vào ngày 18/3/2021, ông Nguyễn Huỳnh P. ký kết hợp đồng mở thẻ tín dụng với Ngân hàng Thương mại Cổ phần S. với hạn mức được cấp là 30 triệu đồng nhằm phục vụ nhu cầu tiêu dùng cá nhân. Lãi suất trong hạn được hai bên thống nhất tại thời điểm ký kết là 2,48%/tháng.
Trong suốt quá trình kích hoạt và vận hành thẻ, ông P. đã thực hiện chuỗi giao dịch với tổng giá trị hơn 121,1 triệu đồng. Về nghĩa vụ hoàn trả, chủ thẻ đã thực hiện thanh toán cho ngân hàng tổng cộng hơn 97 triệu đồng. Theo cấu trúc phân bổ thanh toán quy định trong hợp đồng, tiền trả vào thẻ được trừ lần lượt cho các khoản phí, lãi kỳ trước, giao dịch rút tiền mặt, thanh toán mua sắm kỳ trước rồi mới tới các nghĩa vụ phát sinh trong kỳ hiện tại.
Do phát sinh vi phạm nghĩa vụ thanh toán định kỳ, ngày 11/9/2023, Ngân hàng S. đã chính thức khóa thẻ, chấm dứt quyền sử dụng và chuyển toàn bộ dư nợ sang nợ quá hạn. Tại thời điểm đóng thẻ, tổ chức tín dụng ghi nhận dư nợ là hơn 30,2 triệu đồng và áp dụng mức lãi suất nợ quá hạn bằng 150% lãi suất trong hạn.
Sau đó, ngân hàng tiến hành khởi kiện ra tòa án, yêu cầu ông P. phải thanh toán dứt điểm một lần. Tại phiên xử sau khi điều chỉnh yêu cầu vào ngày 28/8/2025, ngân hàng đề nghị thu hồi hơn 30,2 triệu đồng nợ gốc cùng gần 30 triệu đồng tiền lãi quá hạn, nâng tổng số tiền đòi thanh toán lên hơn 60,2 triệu đồng kèm theo lãi phát sinh cho đến khi tất toán hoàn toàn.
Tòa bác yêu cầu tính lãi vượt thỏa thuận và gộp gốc sai quy định
Tại phiên tòa sơ thẩm thuộc TAND Khu vực 1, TPHCM, cơ quan xét xử chỉ chấp thuận một phần yêu cầu khởi kiện. Cụ thể, bản án tuyên buộc ông P. có nghĩa vụ chi trả hơn 56,4 triệu đồng, gồm nợ gốc hơn 29,3 triệu đồng, 727.205 đồng lãi trong hạn, 109.831 đồng phí trễ hạn, hơn 26 triệu đồng lãi trên nợ gốc quá hạn và 164.551 đồng tiền lãi chậm trả. Yêu cầu đòi hơn 3,7 triệu đồng còn lại của ngân hàng bị bác bỏ hoàn toàn.
Không chấp nhận phán quyết trên, Ngân hàng S. đã nộp đơn kháng cáo toàn bộ bản án sơ thẩm lên cấp phúc thẩm. Tuy nhiên, qua xem xét chi tiết hồ sơ tài chính, Hội đồng xét xử TAND TPHCM quyết định không chấp nhận kháng cáo của ngân hàng và giữ nguyên bản án sơ thẩm.
Hội đồng xét xử nhận định Ngân hàng S. đã thực hiện việc cộng dồn nợ gốc, lãi trong hạn cùng phí chậm thanh toán để tạo thành một khoản nợ gốc mới hơn 30,2 triệu đồng, sau đó tiếp tục tính lãi quá hạn trên tổng số này. Hành vi này không đúng theo quy định tại Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước và hướng dẫn tại Khoản 2 Điều 8 Nghị quyết số 01/2019/NQ-HĐTP của Hội đồng thẩm phán TAND tối cao.
Bên cạnh đó, mức lãi suất quá hạn thực tế theo hợp đồng là 3,72%/tháng (tương đương 150% của lãi suất trong hạn 2,48%/tháng). Tuy nhiên, số tiền lãi quá hạn gần 30 triệu đồng mà ngân hàng áp đặt trên khoản nợ giai đoạn từ ngày 11/9/2023 đến 28/8/2025 đã đẩy tỷ lệ lãi suất thực tế lên tới khoảng 4,15%/tháng. Mức này vượt quá thỏa thuận pháp lý ban đầu giữa hai bên, do đó việc tòa án từ chối khoản đòi hơn 3,7 triệu đồng là hoàn toàn có căn cứ.