Gửi bình luận

Theo Savills, Việt Nam dẫn đầu APAC về dự án Branded Residences, với nguồn cung dự báo tăng 152% vào năm 2032 gắn liền nhu cầu nghỉ dưỡng và chuẩn sống wellness.
Việt Nam hiện đứng đầu Top 10 quốc gia khu vực châu Á - Thái Bình Dương (APAC) về số lượng dự án bất động sản mang thương hiệu (Branded Residences), xếp trên các thị trường lớn như Thái Lan, Ấn Độ và Trung Quốc. Báo cáo Branded Residences Châu Á - Thái Bình Dương 2026 của Savills cho thấy nguồn cung phân khúc này tại Việt Nam dự kiến tăng 152% vào năm 2032.
Sự mở rộng nguồn cung diễn ra khi nhu cầu sở hữu sản phẩm bất động sản gắn liền với dịch vụ và giá trị thương hiệu ngày càng gia tăng. Phân khúc Branded Residences tại khu vực đang bước vào chu kỳ phát triển mới, thoát khỏi định vị truyền thống vốn chỉ gắn với địa vị xã hội hoặc ngôi nhà thứ hai phục vụ kỳ nghỉ ngắn ngày.
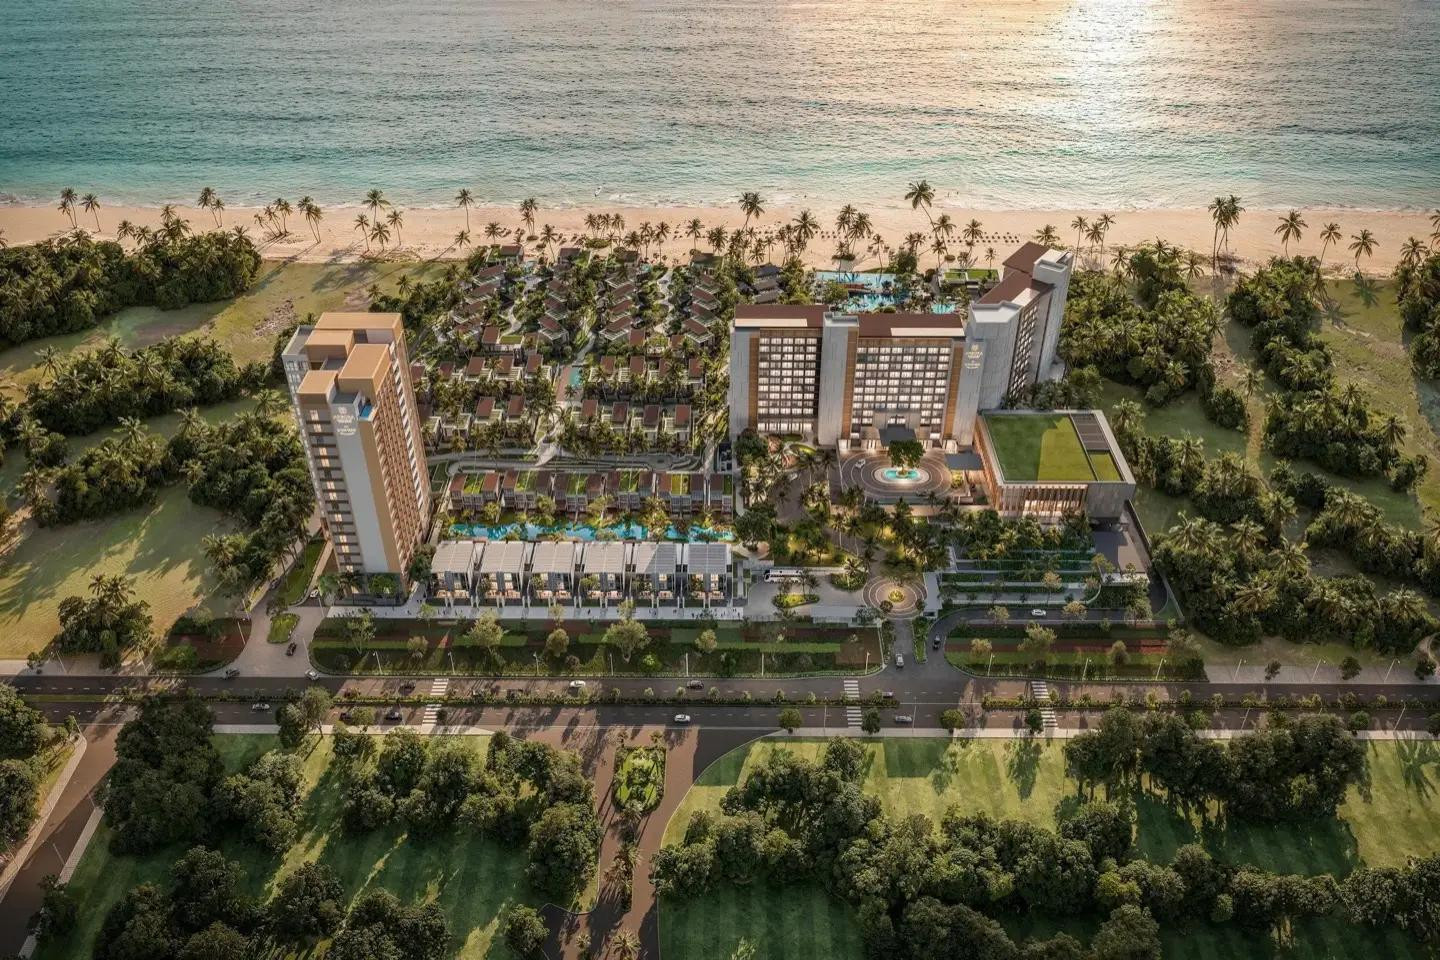
Hiện nay, các sản phẩm được thiết kế để đáp ứng nhiều nhu cầu sử dụng thực tế hơn, bao gồm nghỉ dưỡng cùng gia đình, định cư dài hạn, chăm sóc sức khỏe và nâng cao chất lượng môi trường sống. Dữ liệu từ Savills chỉ ra rằng các dự án nghỉ dưỡng (resort) hiện chiếm khoảng 50% nguồn cung Branded Residences đã hoàn thiện tại APAC và tỷ trọng này dự kiến tăng lên 65% trong danh mục dự án tương lai.
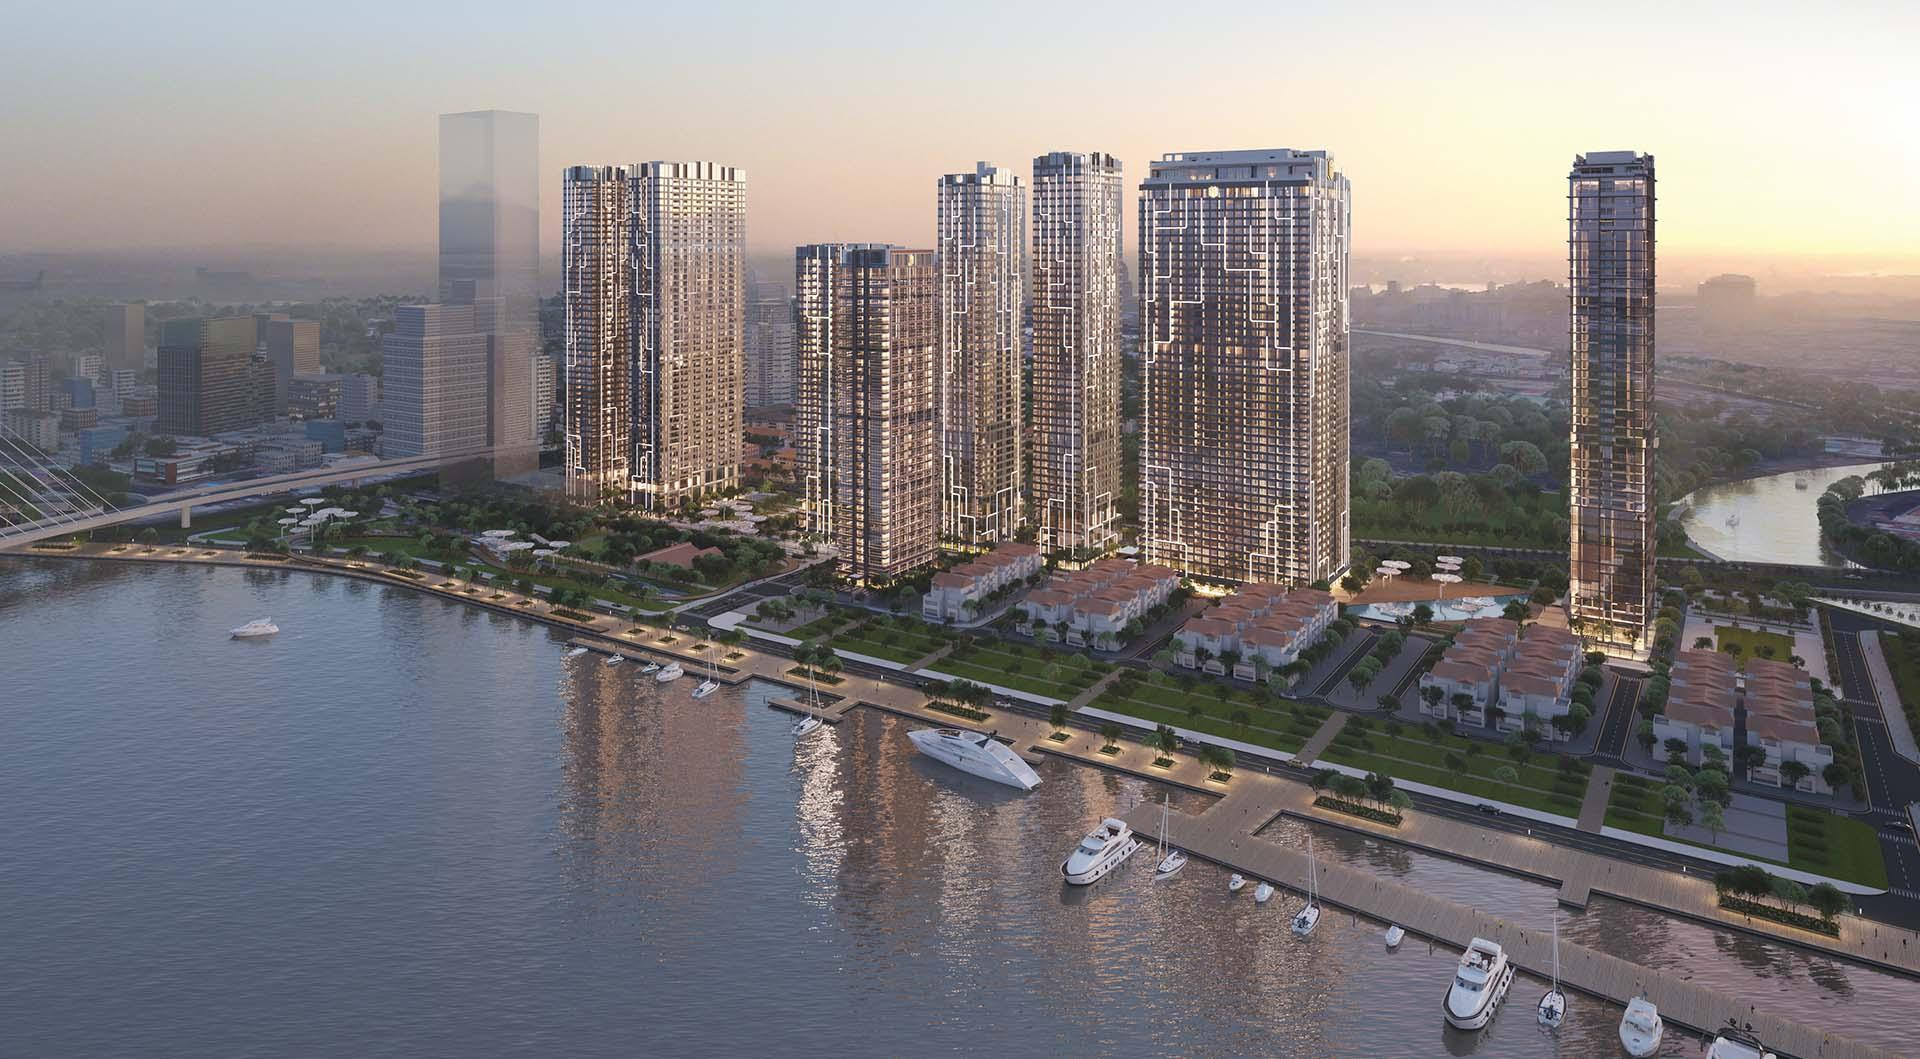
Tại Việt Nam, phân khúc này vốn có nền tảng vững chắc từ các điểm đến ven biển như Phú Quốc, Nha Trang và Đà Nẵng. Tuy nhiên, thị trường đang ghi nhận xu hướng đa dạng hóa cấu trúc sản phẩm giữa bất động sản nghỉ dưỡng và nhà ở đô thị.
Xét trên quy mô toàn khu vực APAC, tỷ trọng các dự án Branded Residences độc lập (không đi kèm khách sạn) được dự báo giảm từ 30% nguồn cung hiện hữu xuống còn 16% trong danh mục tương lai, nhường chỗ cho mô hình phức hợp nhà ở kết hợp khách sạn.
Trái ngược với xu hướng chung của khu vực, số lượng dự án Branded Residences độc lập dự kiến phát triển đến năm 2032 tại TP. Hồ Chí Minh và Bangkok lại được dự báo tăng gấp đôi. Diễn biến này chứng minh phân khúc bất động sản mang thương hiệu tại các đô thị lớn của Việt Nam đang mở rộng khả năng tiếp cận trực tiếp nhóm khách hàng có nhu cầu ở thực.
Cùng với sự thay đổi về công năng sử dụng, yếu tố chăm sóc sức khỏe và cải thiện thể chất (wellness) đã trở thành tiêu chí cốt lõi trong định hướng phát triển Branded Residences. Khái niệm này không còn bó hẹp ở các tiện ích cơ bản như phòng gym, spa hay hồ bơi, mà mở rộng thành hệ sinh thái toàn diện bao gồm chất lượng không khí, nguồn nước, ánh sáng tự nhiên và khả năng gắn kết cộng đồng.
Theo ông Sử Ngọc Khương, Giám đốc Cấp cao Bộ phận Đầu tư Savills Việt Nam, một dự án tích hợp wellness không thể chỉ được xây dựng bằng cách bổ sung một số tiện ích chăm sóc sức khỏe đơn lẻ. Giá trị cốt lõi nằm ở năng lực liên kết các thành phần thành trải nghiệm sống nhất quán và tạo ra giá trị thực chất thay vì áp dụng như một công cụ tiếp thị.
Để vận hành hiệu quả các mô hình này, các đơn vị phát triển cần hội tụ các tiêu chuẩn về quy hoạch sinh thái, tính bền vững, năng lực vận hành chuyên sâu và nguồn lực tài chính dài hạn. Chi phí đầu tư cho công nghệ, hạ tầng và nhân sự chuyên môn thường ở mức cao, đòi hỏi cấu trúc vốn phù hợp nhằm duy trì chất lượng dịch vụ xuyên suốt vòng đời dự án.
Thị trường Branded Residences khu vực APAC cũng chứng kiến sự biến chuyển rõ nét trong cơ cấu phân hạng và hệ sinh thái các thương hiệu tham gia cung ứng sản phẩm.
| Phân khúc / Thương hiệu | Hiện trạng | Kế hoạch tương lai tại APAC |
|---|---|---|
| Nhóm Luxury | - | Chiếm 48% danh mục dự án tương lai |
| Nhóm Upper Upscale & Upscale | - | Chiếm 23% danh mục dự án tương lai |
| Wyndham | 1 dự án hoàn thiện | 15 dự án dự kiến triển khai |
| Radisson | 1 dự án hoàn thiện | 13 dự án dự kiến triển khai |
| Fendi, Elie Saab, Nobu | Chưa có dự án hoàn thiện | Dự kiến triển khai các dự án đầu tiên trong 6 năm tới |
Sự hiện diện của các thương hiệu thời trang và phong cách sống cao cấp như Fendi, Elie Saab hay